Comprendre pourquoi le leasing s’est imposé dans les entreprises
Le leasing automobile n’est plus un simple « plan B » à l’achat : pour beaucoup d’entreprises, c’est devenu une stratégie de mobilité. L’idée centrale est simple : plutôt que d’immobiliser de la trésorerie dans un véhicule, l’entreprise transforme l’usage en charge mensuelle via un contrat de location. Ce modèle facilite la prévisibilité budgétaire, permet de renouveler plus facilement une voiture ou un parc de véhicules, et peut simplifier la gestion administrative selon la formule choisie.
Cette logique est particulièrement vraie pour les TPE/PME, les artisans et les indépendants : la flexibilité prime souvent sur la propriété. À Lyon et dans sa région, des spécialistes comme CAR OPTIMIZ accompagnent les entreprises pour structurer leur projet de mobilité professionnelle, comparer les montages et sécuriser les paramètres clés. Mais « leasing » recouvre plusieurs réalités (LLD, LOA, crédit-bail), avec des implications importantes sur l’option d’achat, la durée, l’apport, la fiscalité (dont la TVA) et les coûts de fin de contrat.
LOA, LLD, crédit-bail : les différences qui changent vraiment la décision
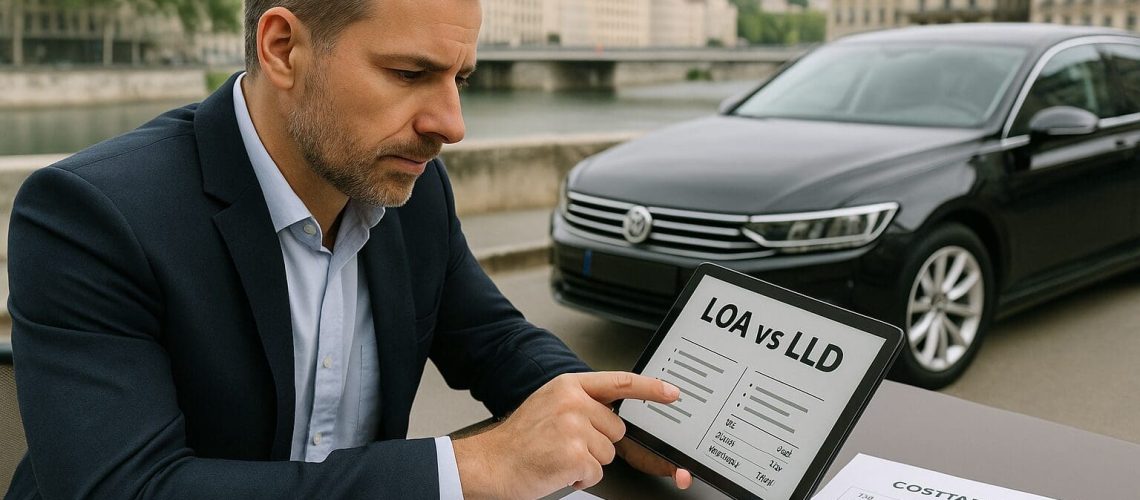
On confond souvent LOA et LLD car, dans les deux cas, l’entreprise paie des loyers pour un véhicule. Pourtant, la finalité et la structure du contrat ne sont pas les mêmes.
LOA (Location avec Option d’Achat) : la location avec une porte de sortie « propriété »
La LOA (ou Loa) est une location qui inclut une option d’achat en fin de contrat : vous pouvez restituer la voiture ou l’acheter à un prix convenu dès le départ (valeur résiduelle). C’est une formule appréciée quand on veut garder la possibilité de devenir propriétaire, par exemple si le véhicule est stratégique pour l’activité (utilitaire aménagé, véhicule de représentation, etc.) ou si l’on anticipe une bonne valeur de revente.
- Le prix de rachat est contractuel : il peut être intéressant… ou non selon l’évolution du marché.
- La LOA comporte souvent un kilométrage et des conditions de restitution : si vous n’achetez pas, l’état du véhicule et les kilomètres comptent.
- Un apport (premier loyer majoré) peut exister, mais il n’est pas toujours indispensable : tout dépend du dossier, du véhicule et de la politique de l’organisme financeur.
LLD (Location Longue Durée) : l’usage optimisé, sans objectif d’achat
La LLD est une location sur une durée déterminée, avec restitution du véhicule à la fin. En pratique, la LLD est pensée pour gérer un budget « coût d’usage » : loyers fixes, services parfois inclus (entretien, assistance, pneumatiques selon les contrats), et renouvellement régulier du parc.
- Meilleure lisibilité budgétaire, surtout en gestion de flotte.
- Pilotage facilité des véhicules (contrats homogènes, renouvellement planifié).
- Logique « sans achat » qui protège la trésorerie et réduit l’exposition au risque de revente.
Crédit-bail : un cadre plus fréquent dans certaines configurations
Le crédit-bail est proche d’une LOA dans son esprit (location financée avec option finale), souvent utilisé dans des montages professionnels. Les modalités exactes varient selon les acteurs : c’est une solution à comparer au cas par cas.
TVA et fiscalité : ce que les dirigeants veulent savoir (sans simplification abusive)
La TVA (Tva) et la fiscalité d’un véhicule d’entreprise sont des sujets techniques. Plutôt que de donner une règle unique (souvent fausse), il faut raisonner par typologie de véhicule et par usage.
- Selon le type de véhicule (véhicule particulier vs utilitaire) et l’usage, la TVA peut être récupérable en tout ou partie sur certains postes.
- En leasing, la TVA est généralement portée sur les loyers, ce qui modifie la dynamique de trésorerie.
- Les services inclus suivent un traitement fiscal spécifique selon leur nature.
La fiscalité ne doit pas être un argument marketing, mais un paramètre de calcul. Faites valider la logique (récupération de TVA, charges, taxes éventuelles) avec votre expert-comptable avant signature.
Apport, premier loyer majoré, durée : les trois leviers qui font varier le coût réel
1) L’apport : utile pour baisser le loyer, mais pas toujours optimal
Un apport réduit les loyers mensuels, mais mobilise de la trésorerie immédiatement. La vraie question est stratégique : votre cash est-il plus utile dans un véhicule ou dans le développement de votre activité ?
2) La durée du contrat : aligner la location sur l’usage réel
Une durée longue peut baisser le loyer, mais augmente l’exposition aux aléas. Une durée plus courte améliore l’agilité, au prix d’un loyer supérieur. L’équilibre dépend de votre visibilité commerciale.
3) Le kilométrage et les conditions de restitution
Un contrat de location est calibré : dépassement kilométrique ou usure non conforme peuvent générer des frais. Ces clauses sont prévues contractuellement : elles doivent être anticipées.
Achat vs leasing : quel risque votre entreprise souhaite-t-elle porter ?
L’achat immobilise du capital et expose à la décote, mais offre liberté totale. Le leasing lisse la trésorerie, encadre le risque d’usage et facilite le renouvellement.
Pour comparer objectivement, raisonnez en coût total (TCO) : loyers, services, assurance, énergie, restitution versus achat, financement, entretien, décote et revente.
Choisir le bon véhicule : adapter la voiture à l’activité
- Usage quotidien (ville, autoroute, chantiers).
- Image vs efficacité opérationnelle.
- Contraintes ZFE et stationnement.
- Énergie et autonomie.
Le véhicule doit être cohérent avec votre budget, votre kilométrage et la durée envisagée.
Méthode de comparaison : 7 points à vérifier avant de signer
- Type de formule (LLD ou LOA) et option d’achat.
- Durée du contrat.
- Kilométrage réaliste.
- Apport et impact trésorerie.
- Services inclus.
- Conditions de restitution.
- Traitement TVA validé.
Se faire accompagner à Lyon pour structurer son leasing professionnel
Le marché du leasing évolue selon les constructeurs, les banques et les périodes commerciales. Pour une entreprise, l’enjeu est d’obtenir un montage cohérent, pas seulement un loyer attractif.
Lorsque vous étudiez un projet de leasing automobile à Lyon, l’accompagnement permet d’ajuster précisément durée, kilométrage, apport et services inclus afin d’aligner le contrat avec la réalité économique de votre activité.
Erreurs fréquentes à éviter
- Sous-estimer le kilométrage.
- Choisir une durée trop longue.
- Négliger les conditions de restitution.
- Décider uniquement sur le loyer mensuel.
Plan d’action en 5 étapes
- Définir le besoin réel (véhicule, usage, budget).
- Choisir la priorité : trésorerie, flexibilité ou option d’achat.
- Comparer des offres strictement équivalentes.
- Calculer le coût total sur la durée.
- Valider TVA et traitement comptable avant signature.
Cette méthode vous aide à transformer un simple contrat de location en véritable outil de gestion financière et opérationnelle.


